사전증여 받은 형제가 유류분까지 달라고 한다면?
부모님께 생전에 재산을 받았다는 이유로 형제에게 유류분 소장을 받았습니다. 그런데 그 소장을 보낸 형제도 부모님께 집 살 돈이며 목돈을 받아 간 사람입니다.
소장에는 내가 부모님께 받은 재산만 빼곡히 적혀 있고, 정작 그 형제가 받아 간 재산은 한 줄도 없습니다. 부모님 재산을 혼자 독차지한 사람처럼 나를 몰아세우면서, 자기 몫은 슬그머니 감춘 것입니다.
받을 만큼 받아 간 사람이 나에게서 더 가져가겠다고 소송까지 걸었다면, 억울함을 넘어 화가 치미는 것이 당연합니다.
유류분을 청구한 형제가 부모님께 받은 사전증여는 계산에 두 번 반영됩니다.
어떻게 계산해야 손해를 보지않고 정확히 계산하는지 판례를 통해 알아보겠습니다.
유류분 소송을 건 형제들도 사전증여을 받았다
돌아가신 부모님의 자녀 4명이 공동상속인이었습니다. 이 중 3명이 원고가 되어 나머지 1명을 상대로 유류분 반환을 청구했습니다.
부모님이 돌아가실 때 남긴 재산은 합계 6억 5천만 원이었습니다.
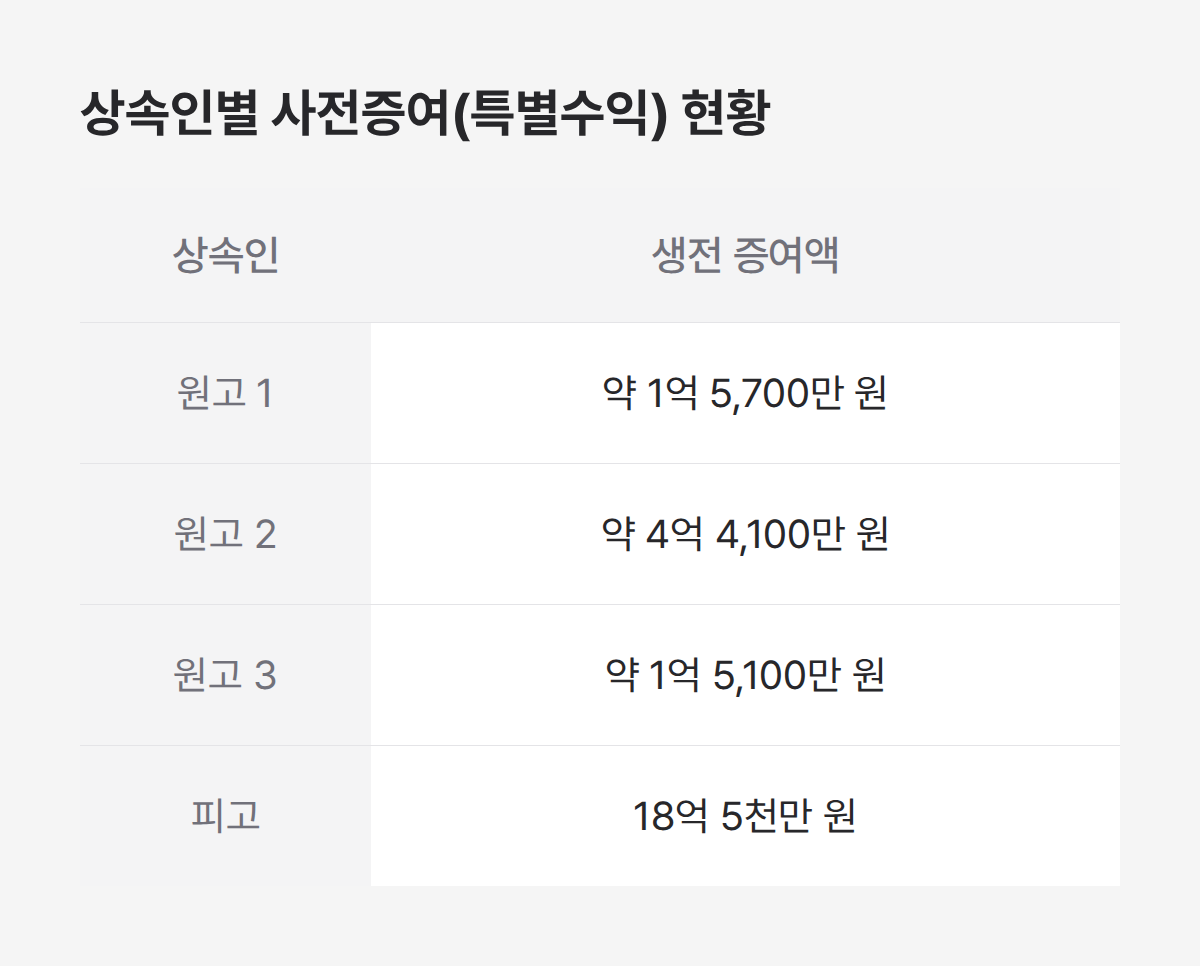
그런데 자녀 4명 모두 부모님 생전에 이미 재산을 받은 상태였습니다. 부모님이 생전에 상속인에게 미리 준 재산은 상속분을 미리 준 것으로 보는데, 이를 법률에서는 특별수익이라고 합니다.
상속인 | 부모님께 생전에 받은 재산(특별수익) |
|---|---|
원고 1 | 약 1억 5,700만 원 |
원고 2 | 약 4억 4,100만 원 |
원고 3 | 약 1억 5,100만 원 |
피고 | 18억 5천만 원 |
피고가 가장 많이 받은 것은 사실입니다.
하지만 유류분을 청구한 원고 3명도 부모님께 적게는 1억 5천만 원, 많게는 4억 원이 넘는 재산을 미리 받았습니다.
문제는 이 사전증여를 유류분 계산에 어떻게 반영하느냐였습니다.
사전증여 계산 오류로 뒤집힌 판결
유류분 청구액을 계산할 때는 원래 받아야 할 유류분에서 이미 증여받은 재산과 앞으로 상속받을 몫을 뺍니다.
그런데 2심 법원은 앞으로 상속받을 몫을 계산하면서, 부모님이 남긴 재산을 법정상속분대로 나눴습니다. 원고와 피고 모두 사전증여를 받았지만 이를 반영하지 않은 것입니다.
그 결과 원고 1과 원고 3의 청구를 받아들여 피고가 패소했습니다.
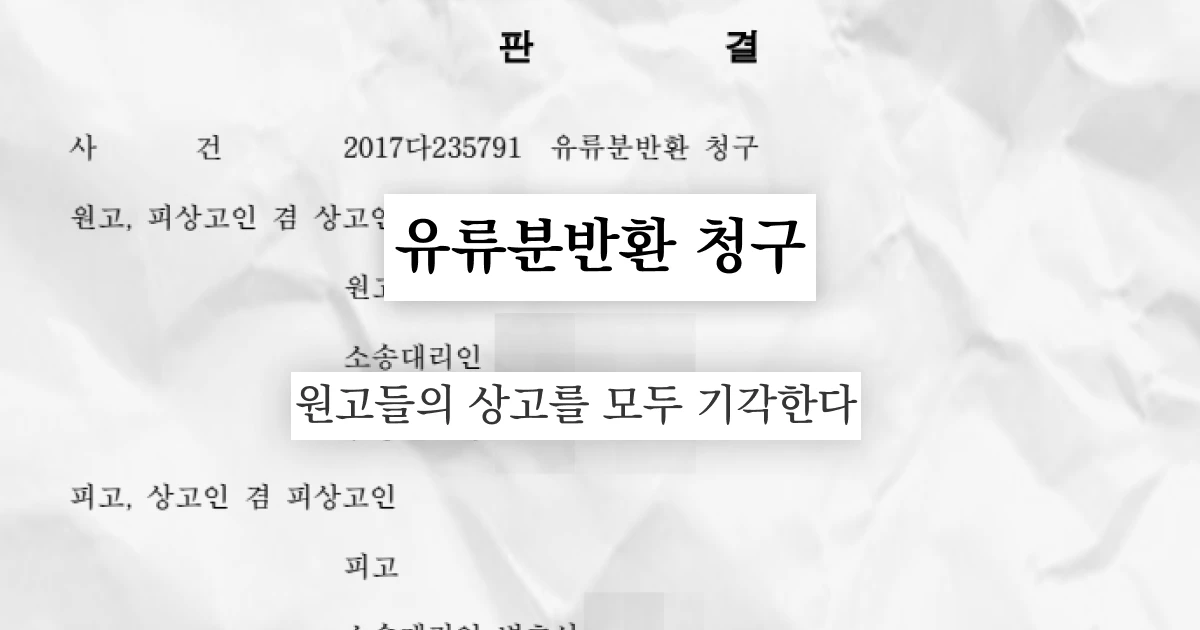
하지만 피고는 대법원에서 사전증여 금액이 아니라 계산 방법 자체가 잘못됐다고 다퉜습니다.
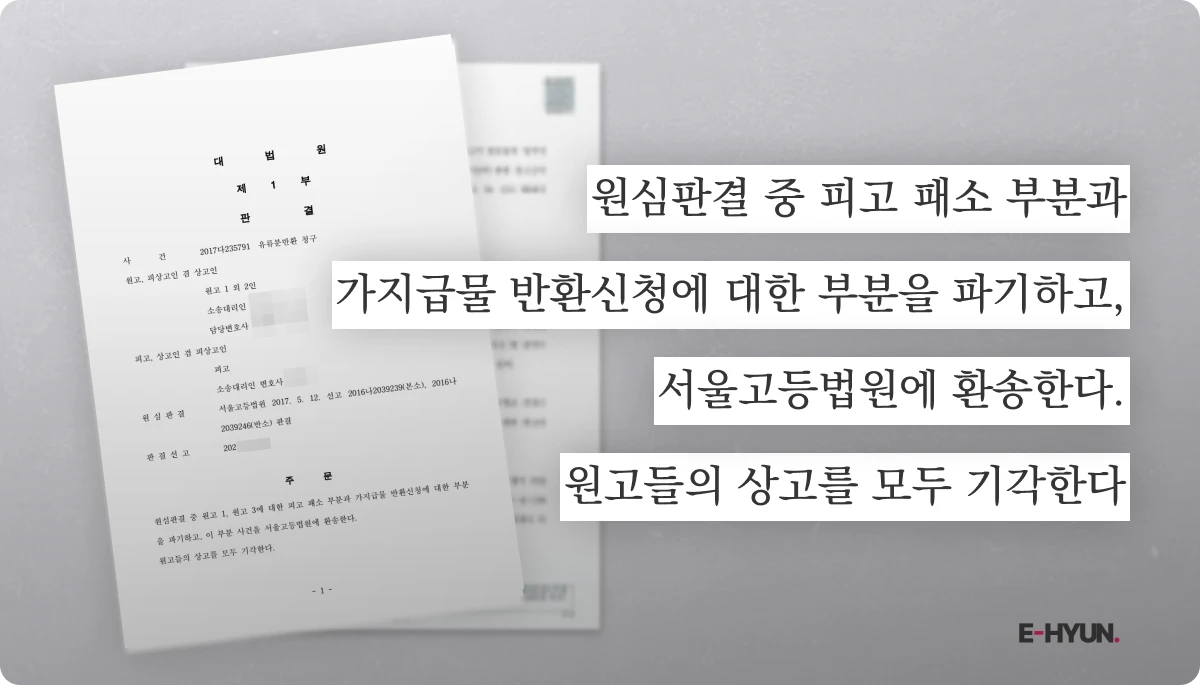
대법원은 이 주장을 받아들였습니다. 앞으로 상속받을 몫도 각자가 미리 받은 재산을 반영해 계산해야 한다는 것입니다.
결국 대법원은 원고 1과 원고 3에 대한 피고 패소 부분을 깨고, 다시 계산하라며 사건을 서울고등법원으로 돌려보냈습니다.
사전증여 금액은 그대로였지만, 계산 방법을 다툰 결과 2심 판결이 뒤집힌 것입니다.
이현에서 해결한 사건 중 상대방이 받은 몫으로 유류분 계산을 다시 해 청구를 막은 사례가 있습니다.
이현은 유류분을 청구한 동생들과 그 가족이 아버지께 받은 재산을 찾아내고, 이를 계산에 반영해야 한다고 주장했습니다.
특히 유언으로 이미 받은 재산까지 반영하면 유류분 부족액이 거의 없다는 점을 계산으로 보여줬습니다.
그 결과 동생들은 유류분 청구를 스스로 접었습니다.
사전증여를 반영하면 유류분이 줄어든다?
그렇다면 이런 계산 방식의 차이가 실제 지급할 금액에는 얼마나 큰 영향을 줄까요?
아래는 이해를 돕기 위한 가상의 숫자이며, 실제 사건의 금액이 아닙니다. 부모님이 남긴 빚은 없고, 자녀들이 받은 재산은 부양의 대가가 아니라고 가정합니다.
자녀는 A와 B 두 명입니다.
부모님이 남긴 재산은 2억 원이고, 부모님 생전에 A는 4천만 원을, B는 6억 원을 받았습니다. A가 B에게 유류분 반환을 청구했고, 이때 A의 유류분은 2억 1천만 원입니다.
2심 방식은 부모님이 남긴 재산 2억 원을 법정상속분대로 반씩 나눕니다.
반면 대법원이 제시한 방식에서는 B가 이미 자기 몫보다 많은 재산을 받았다는 사실을 반영합니다. 따라서 B가 남은 재산에서 더 받을 몫은 없고, A가 2억 원을 전부 받습니다.
이 차이를 유류분 부족액에 반영하면 다음과 같습니다.
2심 방식 | 대법원 방식 |
|---|---|
A가 상속받을 몫: 1억 원 | A가 상속받을 몫: 2억 원 |
2억 1천만 − 4천만 − 1억 | 2억 1천만 − 4천만 − 2억 |
7천만 원 부족 → B가 A에게 7천만 원 지급 | 3천만 원 초과 → B가 A에게 지급할 금액 없음 |
같은 사실관계인데도 유류분 부족액을 어떤 방식으로 계산하느냐에 따라, B가 A에게 7천만 원을 지급해야 하는지, 지급할 금액이 아예 없는지가 갈립니다.
유류분 소장을 받았을 때 확인할 3가지
유류분 소장을 받았다면 소장을 송달받은 날부터 30일 안에 답변서를 제출해야 합니다. 제출하지 않으면 일정한 요건에서 변론 없이 판결이 내려질 수 있습니다(민사소송법 제256조, 제257조).
답변서를 준비할 때는 다음 세 가지를 확인해 보세요.
1. 형제가 미리 받은 재산은 얼마인가?
유류분을 청구한 형제가 부모님께 받은 재산부터 확인해야 합니다. 오래전에 받은 증여도 특별수익이라면 유류분 계산에 반영될 수 있습니다(대법원 95다17885 판결).
부동산: 형제에게 이전된 부동산 등기
계좌: 부모님이 형제에게 이체한 돈
목돈: 결혼, 주택 구입, 사업 자금 등
직접 확인하기 어려운 금융자료는 소송 중 법원을 통해 제출을 요청할 수 있습니다.
이현이 맡았던 사건 중 등기와 금융거래내역으로 상대방이 받은 재산을 찾아내, 상속재산분할에서 특별수익을 입증한 사례가 있습니다. 다만 부모님께 받은 돈이 모두 특별수익으로 인정되는 것은 아닙니다.
2. 부양의 대가로 받은 재산인가?
형제가 받은 재산이 부모님을 돌보거나 재산을 늘리는 데 특별히 기여한 대가라면, 그 기여에 상응하는 범위에서 특별수익에서 제외될 수 있습니다(민법 제1008조 단서).
따라서 실제 부양 내용과 기여 정도도 확인해야 합니다. 부양이나 기여는 말이 아니라 기록으로 판단되기 때문에, 이현은 간병 영수증으로 기여를 입증한 유류분반환청구소송 사례처럼 병원비와 간병 기록부터 정리합니다.
3. 내가 받은 돈은 정말 증여인가?
부모님께 받은 돈이 빌렸다가 갚은 돈이라면, 애초에 증여가 아니라고 다툴 수 있습니다.
이때는 돈을 빌리고 갚은 계좌 내역이 중요한 증거입니다. 실제로 이현이 이를 입증해 유류분 청구를 막아낸 사례도 있습니다.
형제가 받은 재산, 내 소송에도 적용될까?
유류분 소송에서는 누가 더 많이 받았는지만 따져서는 안 됩니다.
유류분을 청구한 형제가 부모님께 받은 사전증여가 계산에 제대로 반영됐는지에 따라 지급해야 할 금액이 크게 줄거나 아예 없어질 수 있습니다.
소장을 받았다면 그 형제가 부모님께 받은 재산부터 정리해 보세요. 어떤 재산을 특별수익으로 인정받을 수 있는지, 다시 계산하면 지급할 금액이 얼마나 달라지는지는 상담에서 함께 확인할 수 있습니다.
본 글은 판례를 각색한 콘텐츠이며, 결과는 사안별로 달라질 수 있습니다. 일부 이미지는 AI 생성 연출 컷입니다.